1. Einstieg
Eine Schweizer Rechnung in Netto, MWST und Brutto zerlegen.
Finance Skills
Schweizer Mehrwertsteuersätze unterscheiden und Netto-, Steuer- und Bruttobeträge berechnen.
So lernst du
Deine Lernziele
Eine Schweizer Rechnung in Netto, MWST und Brutto zerlegen.
Aktuelle Sätze, Vorwärts-/Rückwärtsrechnung sowie Vorsteuer und geschuldete Steuer erklären.
Gemischte Rechnungen und eine einfache Abrechnung bearbeiten.
MWST-Fälle mit allen drei Sätzen lösen und kontrollieren.
Finance-Prüfungssimulation absolvieren und Fehler gezielt wiederholen.
Zeitangaben sind Empfehlungen und können an Klasse, Vorwissen und Lektionendauer angepasst werden.
Lernteil
Die Mehrwertsteuer (MWST) ist eine Verbrauchssteuer. Am Ende wird sie von den Konsumentinnen und Konsumenten getragen. Steuerpflichtige Unternehmen ziehen sie auf ihren Verkäufen ein und rechnen sie mit der Eidgenössischen Steuerverwaltung (ESTV) ab.
Ein Unternehmen bezahlt auch selbst MWST, wenn es Waren oder Dienstleistungen einkauft. Diese Steuer heisst Vorsteuer. Die auf eigenen Verkäufen berechnete MWST heisst Umsatzsteuer.
Bei der üblichen Abrechnung wird die abzugsfähige Vorsteuer von der Umsatzsteuer abgezogen. Nur die Differenz wird an die ESTV bezahlt; ist die Vorsteuer höher, kann ein Guthaben entstehen.
Die MWST gehört nicht zum eigentlichen Ertrag des Unternehmens. Sie wird für den Staat eingenommen und deshalb getrennt ausgewiesen.
Steuerbar, von der Steuer ausgenommen und von der Steuer befreit sind rechtlich nicht dasselbe. Für Grundaufgaben wird die Behandlung klar vorgegeben; in der Praxis sind die jeweils aktuellen ESTV-Regeln massgebend.
Rechen- oder Praxisbeispiel
Umsatzsteuer CHF 4'050 minus Vorsteuer CHF 1'620 ergibt eine Zahllast von CHF 2'430.
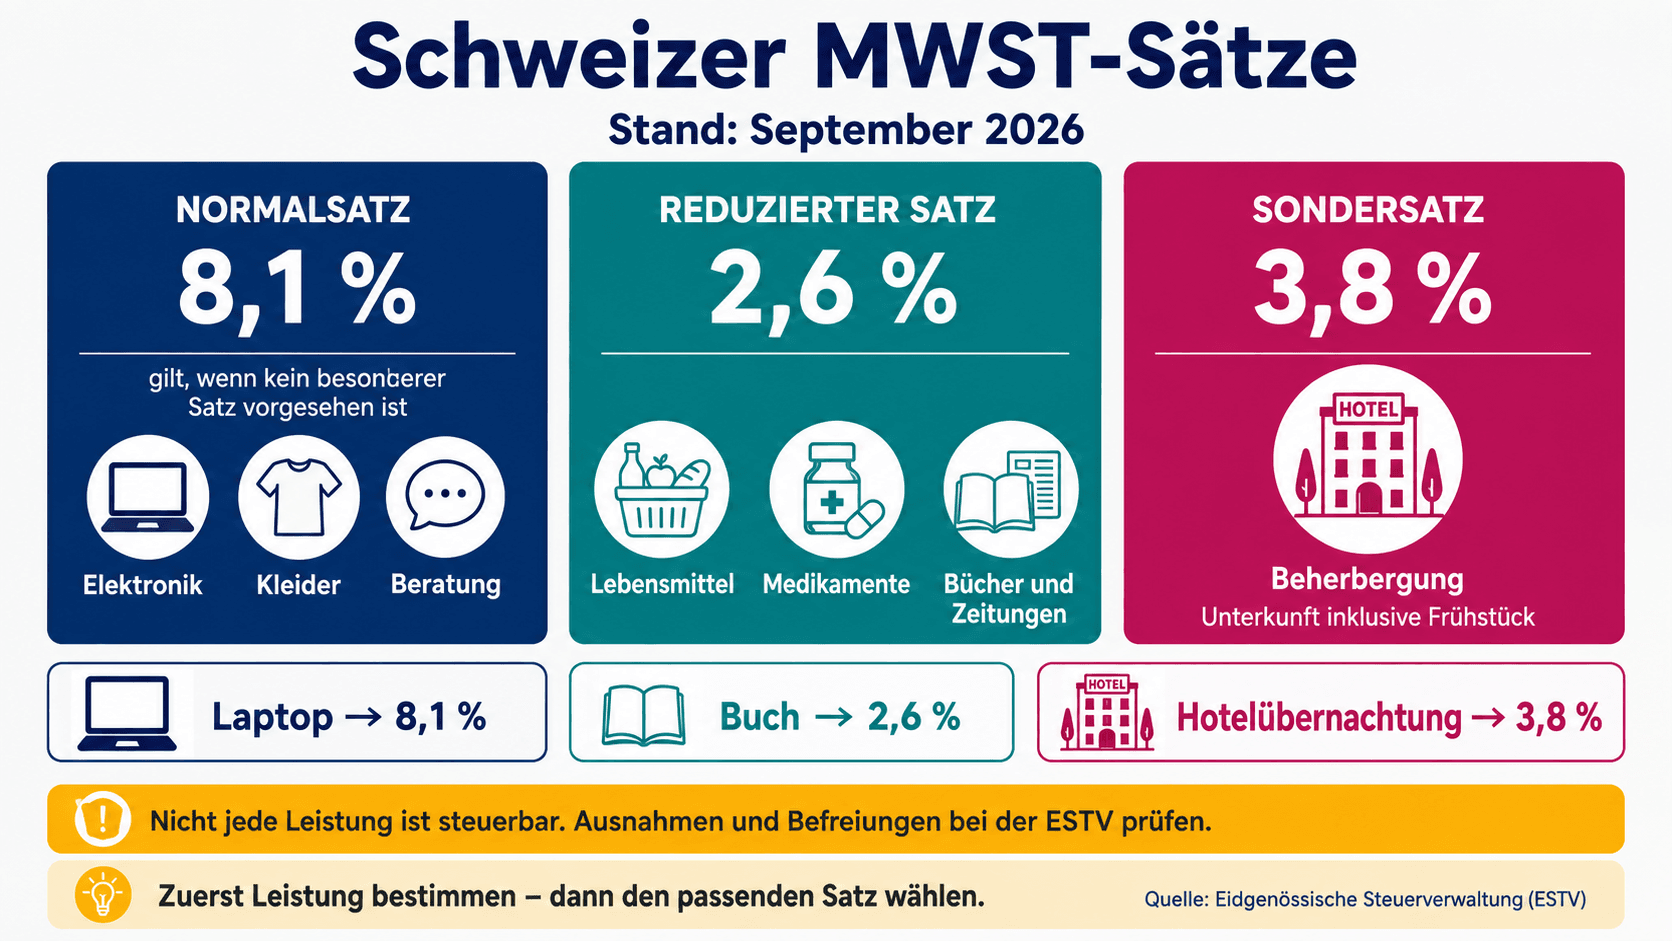
Für steuerbare Leistungen gibt es in der Schweiz verschiedene Sätze. Gemäss ESTV gelten im September 2026 der Normalsatz von 8,1 %, der reduzierte Satz von 2,6 % und der Sondersatz für Beherbergung von 3,8 %.
Der Normalsatz gilt, wenn keine besondere Regel vorgesehen ist, zum Beispiel für Geräte oder Beratungsleistungen. Der reduzierte Satz gilt unter anderem für viele Lebensmittel, Medikamente und Bücher. Der Sondersatz gilt für Beherbergungsleistungen.
Nicht jede Leistung ist steuerbar, und es gibt Ausnahmen. In VSH-Grundaufgaben wird der anzuwendende Bereich meist klar genannt. In der Praxis müssen die aktuellen Regeln bei der ESTV geprüft werden.
Schreibe bei jeder Rechnung zuerst den verwendeten Satz auf. So lässt sich der Rechenweg leichter kontrollieren.
Rechen- oder Praxisbeispiel
Ein Laptop unterliegt 8,1 %, ein Buch 2,6 % und eine Hotelübernachtung 3,8 %.
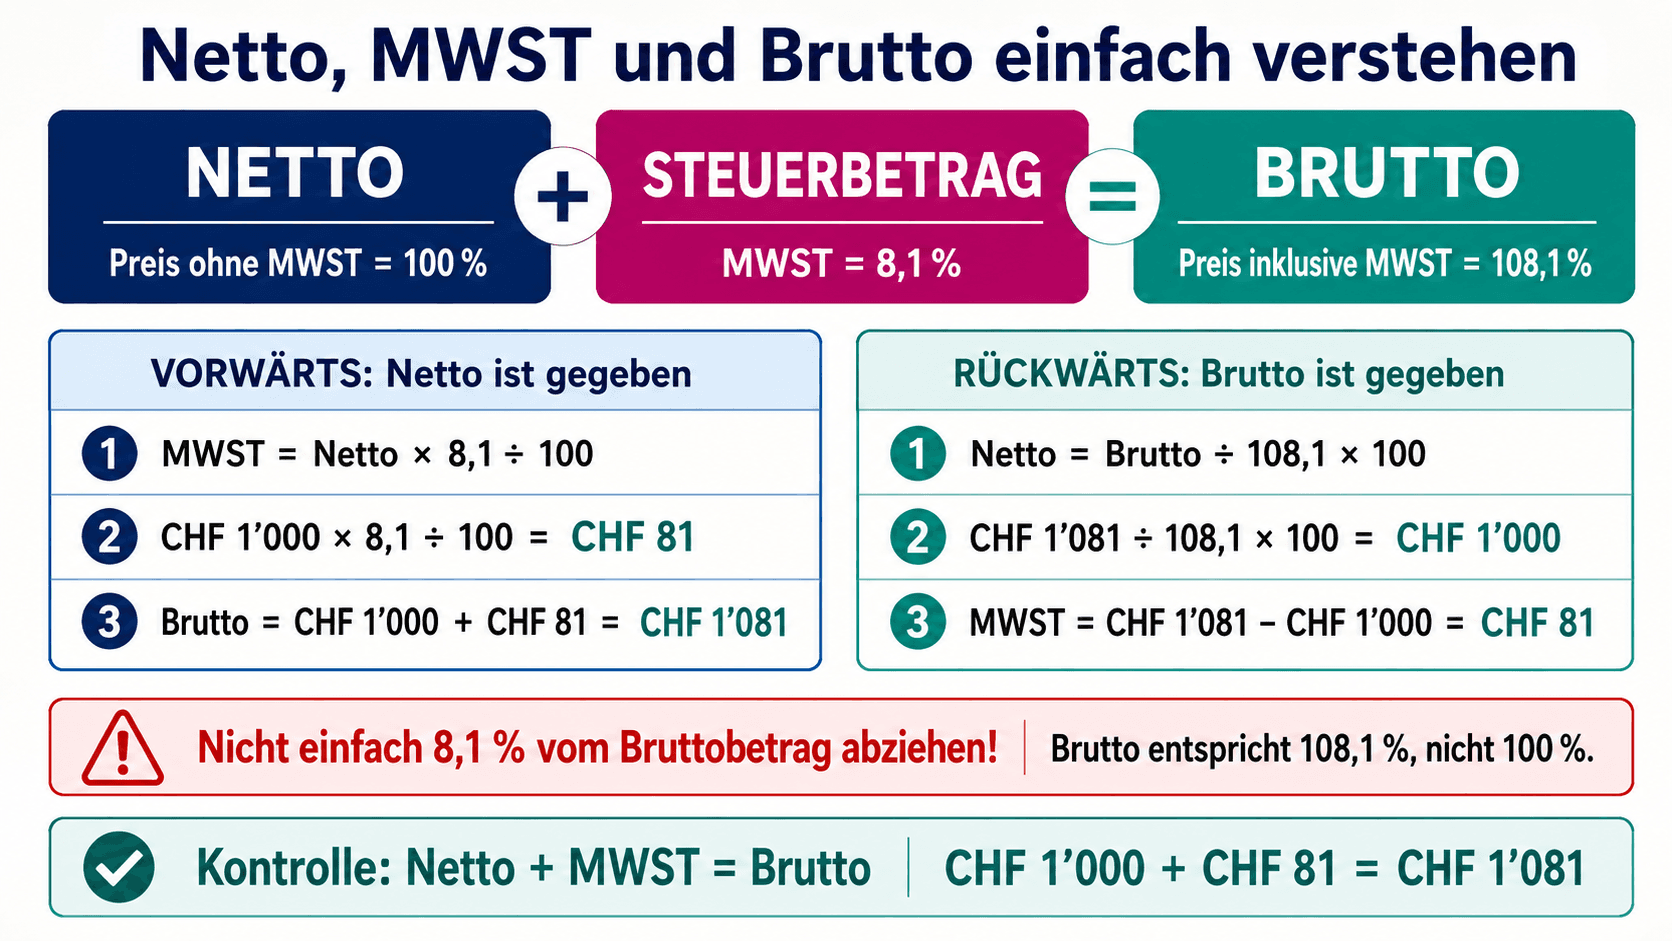
Netto ist der Preis ohne MWST. Der Steuerbetrag ist die darauf berechnete MWST. Brutto ist der Endbetrag inklusive MWST. Deshalb gilt immer: Netto + MWST = Brutto.
Ist Netto gegeben, rechnest du vorwärts: MWST = Netto × Steuersatz / 100. Danach addierst du die MWST zum Nettobetrag.
Ist Brutto gegeben, darfst du nicht einfach den Steuersatz vom Bruttobetrag abziehen. Bei 8,1 % entspricht Brutto nämlich 108,1 %. Netto = Brutto / 108,1 × 100.
Der Steuerbetrag ist anschliessend Brutto minus Netto. Kontrolliere am Schluss, ob Netto und Steuer zusammen wieder genau den Bruttobetrag ergeben.
Enthält eine Rechnung Positionen mit verschiedenen Sätzen, wird jede Position zuerst einzeln berechnet. Erst danach werden Netto-, Steuer- und Bruttobeträge addiert. So werden die Steueranteile nicht vermischt.
Eine nachvollziehbare Rechnung weist Entgelt ohne MWST, Steuersatz, Steuerbetrag und Total inklusive MWST aus. Rundungsdifferenzen können entstehen; verwende deshalb die in der Aufgabe genannte Rundungsmethode und runde grundsätzlich erst am Ende.
Rechen- oder Praxisbeispiel
Netto CHF 1'000 zu 8,1 % ergibt Steuer CHF 81 und Brutto CHF 1'081.
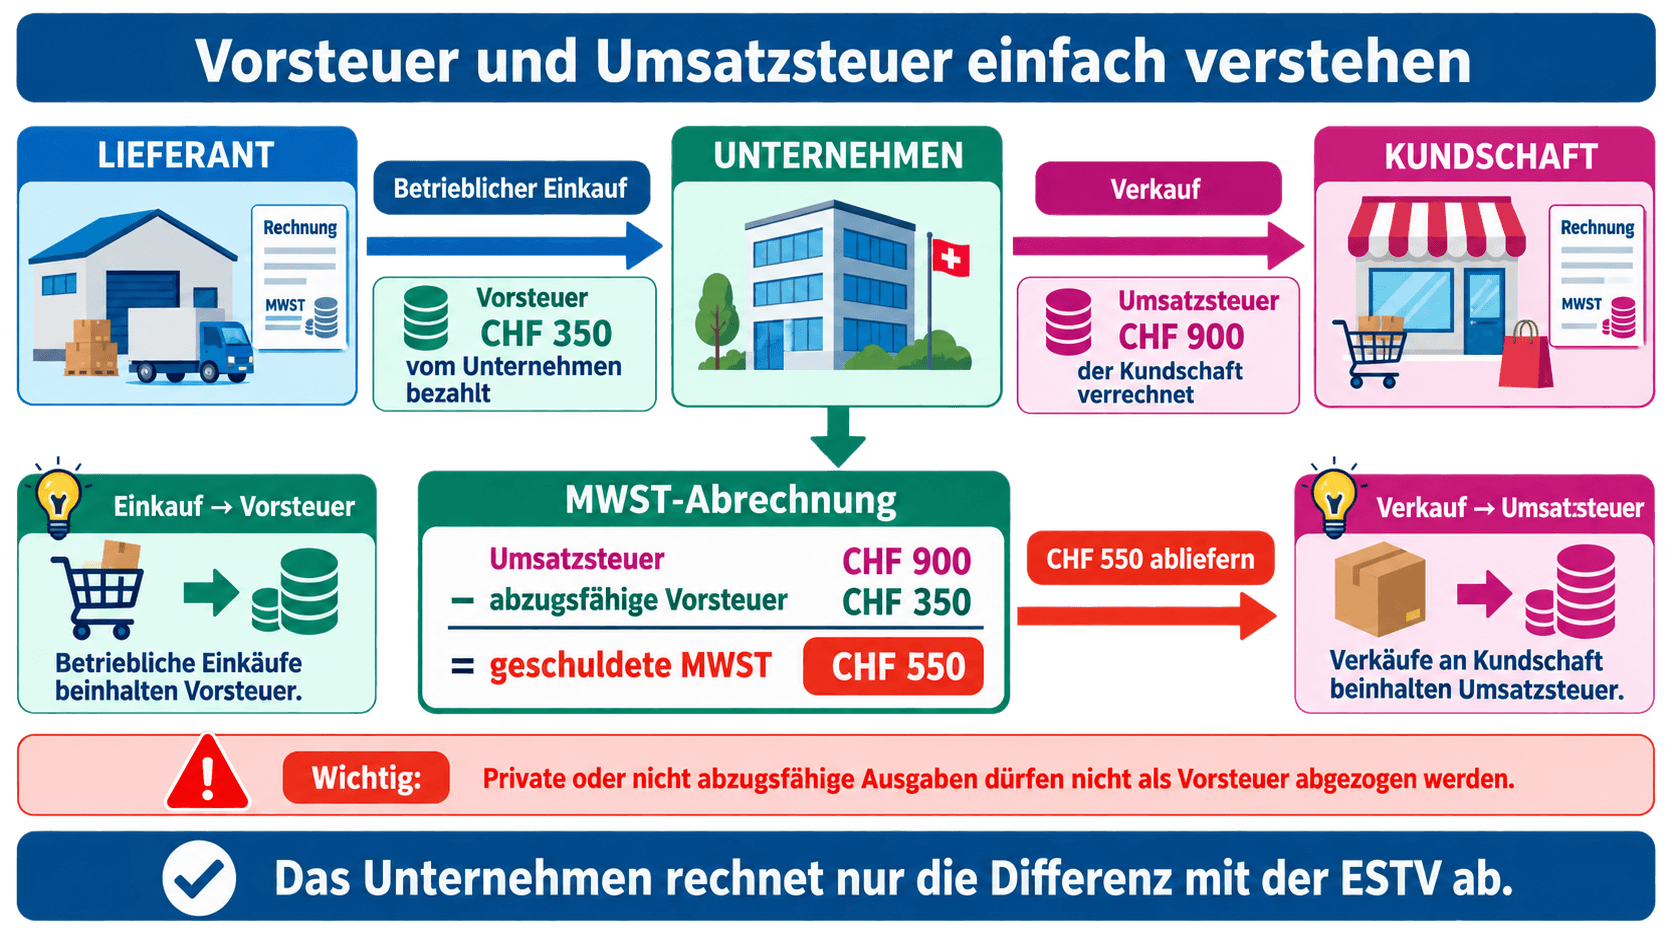
Vorsteuer ist die MWST, die ein Unternehmen bei betrieblichen Einkäufen an Lieferanten bezahlt, zum Beispiel beim Kauf eines Computers. Umsatzsteuer ist die didaktische Bezeichnung für die geschuldete Steuer, die es auf seinen steuerbaren Leistungen und Verkäufen berechnet.
Für die Grundrechnung gilt: Umsatzsteuer minus abzugsfähige Vorsteuer = geschuldete MWST. Eine private oder nicht abzugsfähige Ausgabe darf nicht einfach als Vorsteuer verrechnet werden.
Beispiel: Das Unternehmen nimmt CHF 900 Umsatzsteuer ein und hat CHF 350 abzugsfähige Vorsteuer bezahlt. Es schuldet der ESTV CHF 550.
Prüfe in Aufgaben zuerst die Richtung: Einkauf beim Lieferanten deutet auf Vorsteuer, Verkauf an Kundschaft auf Umsatzsteuer. Danach werden die Beträge gegenübergestellt.
Rechen- oder Praxisbeispiel
Ein Betrieb nimmt CHF 900 Umsatzsteuer ein und bezahlt CHF 350 Vorsteuer. Er schuldet der ESTV CHF 550.
Dynamisches Finance-Training 4.3–4.6
Wähle Modul und Niveau. Zahlen, Rechenweg und Rückmeldung wechseln; dein aktueller Stand wird automatisch auf diesem Gerät gespeichert.
4.6 · Grundlagen
Lernziel: Steuerbetrag und Bruttobetrag aus dem Nettobetrag ermitteln.
Eine steuerbare Leistung kostet netto CHF 1'250.00. Es gilt ein MWST-Satz von 8.1 %.
Anwendung
Notiere Rechenweg, Ergebnis und Erklärung. Die Prüfung zeigt dir sofort, was richtig ist und was noch fehlt.
Auswahlaufgabe
Ordne Laptop, Buch und Hotelübernachtung den richtigen MWST-Sätzen zu und wähle die richtigen Beträge.
Auswahlaufgabe
Ein Unternehmen hat CHF 4'050 Umsatzsteuer und CHF 1'620 Vorsteuer. Wähle die richtigen Aussagen zur Abrechnung.
Auswahlaufgabe
Eine Rechnung beträgt CHF 1'081 inklusive 8,1 % MWST. Wähle den richtigen Rechenweg und die richtigen Beträge.
Auswahlaufgabe
Ein Betrieb kauft einen Laptop und verkauft Beratungsleistungen. Wähle alle richtigen Aussagen aus.
Auswahlaufgabe
Eine Beratungsleistung kostet netto CHF 2'500. Berechne mit 8,1 % MWST.
Auswahlaufgabe
Bücher werden für netto CHF 800 verkauft. In der Aufgabe gilt der reduzierte Satz von 2,6 %.
Auswahlaufgabe
Eine Übernachtung kostet CHF 519 inklusive 3,8 % MWST. Welche Beträge stimmen?
Auswahlaufgabe
Umsatzsteuer CHF 1'750, abzugsfähige Vorsteuer CHF 2'100. Welche Aussagen sind richtig?
Anwendung · Rechenauftrag
Eine Rechnung enthält eine Beratung netto CHF 1'000 zu 8,1 % und Bücher netto CHF 500 zu 2,6 %. Berechne Steuerbetrag und Rechnungstotal.
Transfer · Rechenauftrag
Verkäufe: Beratungen netto CHF 18'000 zu 8,1 % und Bücher netto CHF 4'000 zu 2,6 %. Einkäufe: Büromaterial netto CHF 2'500 zu 8,1 % und Bücher netto CHF 1'200 zu 2,6 %. Alle Einkäufe sind betrieblich und vorsteuerabzugsfähig. Berechne die Abrechnung.
Grundlage · Rechenauftrag
Ein Büromöbel kostet netto CHF 2'400. Berechne bei 8,1 % MWST den Steuerbetrag und den Bruttobetrag.
Anwendung · Rechenauftrag
Eine reine Beherbergungsleistung kostet brutto CHF 3'114 inklusive 3,8 % MWST. Berechne Netto- und Steuerbetrag.
Anwendung · Rechenauftrag
Eine Rechnung enthält Beratung netto CHF 1'200 zu 8,1 %, Bücher netto CHF 800 zu 2,6 % und Beherbergung netto CHF 600 zu 3,8 %. Berechne jeden Steuerbetrag, die gesamte MWST und das Bruttototal.
Transfer · Rechenauftrag
Ein Betrieb erzielt Beratungsumsätze netto CHF 32'000 zu 8,1 % und Buchverkäufe netto CHF 6'000 zu 2,6 %. Er kauft Betriebseinrichtungen netto CHF 8'500 zu 8,1 % und Bücher netto CHF 1'800 zu 2,6 %. Alle Vorsteuern sind abzugsfähig. Berechne Umsatzsteuer, Vorsteuer und Zahllast.
Deine Eingaben werden automatisch auf diesem Gerät zwischengespeichert.
Unterrichtsmaterial
Drucke alle Aufgaben dieses Moduls als Schüler-Arbeitsblatt mit Arbeitsraum oder als separates Lösungsblatt. Im Druckdialog kann die Ausgabe auch als PDF gesichert werden.
VSH-Prüfungstraining
45 Minuten, unmittelbare Punkteauswertung und Schweizer Note: 1 + 5 × Punkte ÷ Maximum.
4.1 Buchhaltung · 2 Punkte
Aktiven CHF 184'000, Fremdkapital CHF 72'500. Berechne das Eigenkapital.
4.1 Buchhaltung · 2 Punkte
Der Warenhandel erzielt Erträge von CHF 96'400 und Aufwände von CHF 78'750. Berechne den Gewinn.
4.2 Kaufmännisches Rechnen · 2 Punkte
Der Umsatz steigt von CHF 80'000 auf CHF 92'000. Berechne die Zunahme in Prozent.
4.2 Kaufmännisches Rechnen · 2 Punkte
Berechne den Jahreszins für ein Kapital von CHF 24'000 zu 2,5 %.
4.3 Kalkulation · 2 Punkte
Der Katalogpreis beträgt CHF 8'400. Berechne den Rechnungsbetrag nach 12 % Rabatt.
4.4 Fremdwährungen · 2 Punkte
Eine Rechnung über EUR 2'500 wird zum Devisen-Verkaufskurs 96.40 (je EUR 100) bezahlt. Berechne die CHF-Belastung.
4.5 Abschreibungen · 2 Punkte
Eine Anlage von CHF 48'000 wird über 6 Jahre ohne Restwert linear abgeschrieben. Berechne die Jahresabschreibung.
4.6 Mehrwertsteuer · 2 Punkte
Berechne die MWST von 8,1 % auf einem Nettobetrag von CHF 12'500.